Home
Próxima conferencia
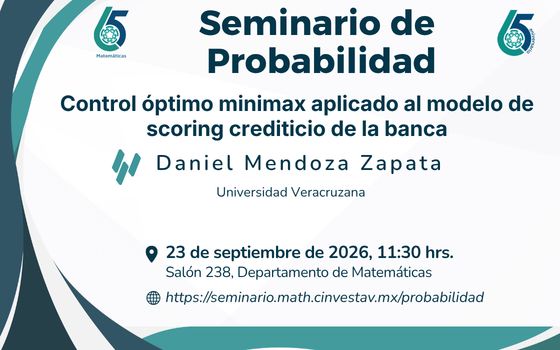
Control óptimo minimax aplicado al modelo de scoring crediticio de la banca
Daniel Mendoza Zapata
Universidad Veracruzana
23 de septiembre de 2026. 11:30 hrs. Salón 238.
Resumen: En la administración moderna del riesgo de crédito, los modelos dinámicos convencionales se apoyan en promedios históricos que resultan insuficientes ante perturbaciones estructurales o periodos de crisis financiera. Esta plática aborda la toma de decisiones del otorgamiento de crédito como un problema de control óptimo Minimax en horizonte finito, incorporando un adversario estratégico (la Naturaleza) y buscando proteger al banco ante las peores distorsiones del ciclo macroeconómico.